
Зависший аванс при отказе от услуги
Рассмотрим пример с возвратом. Для простоты считаем, что долгов и оплат по услугам нет, т. е. возврату нечего сторнировать и некуда распределиться, т. е. он повиснет в авансе по услуге, а житель всегда всё вовремя оплачивает (дисциплинированный плательщик).
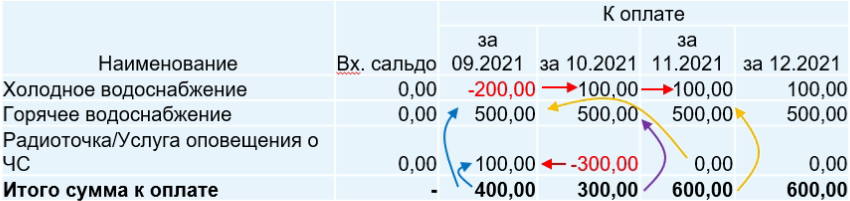
Из примера видно, что возврат делается по 2 услугам: по «ХВС» и по «Радиоточке». Причем по «ХВС» в дальнейшем производится начисление, а за услугу «Радиоточка» нет. В данном примере необходимо обратить внимание на следующие нюансы:
- Оплата за сентябрь 2021 будет произведена в сумме 400.00 рублей. При этом собственнику, во исполнение 54-ФЗ, должен быть выдан чек на оплату. В чеке указывается сумма оплаченной услуги. Поскольку услуги на -200.00 руб. быть не может, в чеке будет фигурировать частичная оплата «Горячего водоснабжения» и «Радиоточки». То есть по обеим из этих услуг возникнет долг (166,67
и 33,33 соответственно), а по «ХВС» подвиснет аванс на -200 руб. - При начислении за октябрь 2021 года начисление 100.00 по ХВС будет закрыто авансом с предыдущего месяца, возврат по «Радиоточке» закроет остаток долга за сентябрь и возникнет аванс на -266,67, а по ХВС останется остаток аванса 100.00. Житель заплатит 300 рублей, которые полностью пойдут на погашение долга по ГВС. Но сумма текущего начисления превышает 300.00
руб. + имеется непокрытый долг за предыдущий месяц. Т. е. конечный долг по ГВС вырастет до 366.67 руб. после оплаты. - При начислении за ноябрь 2021 аванс по ХВС с сентября 2021 будет полностью расщеплен, по ГВС долг увеличится на 500 руб. При оплате за ноябрь 2021 весь платеж 600 руб. пойдет на погашение долга по ГВС, однако полностью его не перекроет (долг за октябрь составит 200.00, а за сентябрь 166,67, т. е. суммарно 366,67 руб., 100 из которых будет закрыто платежом за ноябрь).
- Из начисления за декабрь 2021 видно, что, поскольку начисление по «Радиоточке» больше производиться не будет, то аванс - 266,67 по этой услуге зависнет. При этом задолженность по статье ГВС за сентябрь и октябрь 2021 года в размере 266,67 также зависнет.
Этот случай требует либо возврата жителю денежных средств, излишне уплаченных по одной из услуг, либо зачет переплаты по одной статье в счет оплаты другой. Это бухгалтерская операция, подлежащая регистрации в корректировочном документе начислений.