
Учёт пени при расщеплении
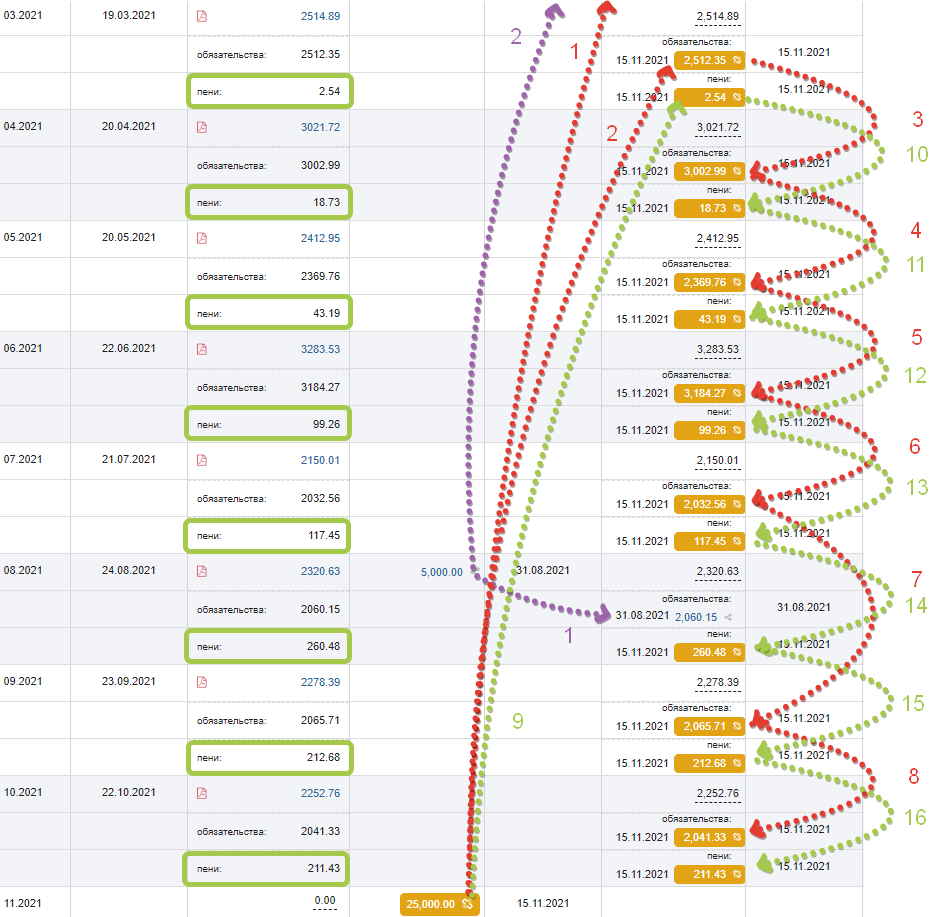 Усложним рассмотренный ранее пример. В случае, когда в квитанциях указаны пени, их погашение всегда делается в после закрытия основного долга. То есть общая логика расщепления сначала отрабатывает основной долг, а затем точно в таком же порядке гасит пени.
- Оплата 31.08.2021 на 5’000.00 руб. за август 2021 года погасила основной долг за август 2021 (пункт 1) и далее распределилась на более старую задолженность (пункт 2). Поскольку суммы платежа не хватило на погашение более старого основного долга, пени за 08.2021 года остались непогашенными.
- Оплата 15.11.2021 на 25’000.00 руб. сразу начала последовательно гасить основной долг за старые периоды, начиная с февраля 2021, т. к. начисления за ноябрь 2021 на момент
оплаты не было (пункты 1, 2 – 8). - Поскольку весь основной долг был погашен, а сумма платежа полностью не расщепилась, офсеты повторно отработали всю логику, но применительно к пени. То есть, поскольку начисления пени за ноябрь 2021 года (указанный при оплате) не было, сразу начали гаситься пени за самые старые периоды, начиная с марта 2021 и далее последовательно, включая август 2021 (пункты 9 – 16).
- После расщепления платежа на все имевшиеся долги и пени образовался аванс, который будет расщеплен при начислении за ноябрь 2021.
Описанная последовательность погашения – единственно правильная, т. к. пени на пени не начисляются. Если мы поменяем последовательность и погасим пени вперед основного долга, то на остаток основного долга впоследствии также будут начислены пени. Суды трактуют такую практику как раз как начисление пени на пени.